BERTUAHPOS — Utang pinjaman online (Pinjol) yang tidak dibayar selama 90 hari tidak otomatis hangus atau dianggap lunas.
Mengacu pada Surat Edaran (SE) OJK Nomor 19/SEOJK.06/2025 tentang Penyelenggaraan Layanan Pendanaan Bersama Berbasis Teknologi Informasi, utang yang terlambat lebih dari tiga bulan tidak akan hilang.
Sebaliknya, status pinjaman tersebut akan langsung dikategorikan sebagai kredit macet yang berdampak pada skor kredit nasabah.
“Macet apabila terdapat keterlambatan pembayaran pokok dan/atau manfaat ekonomi pendanaan yang telah melampaui jatuh tempo 90 (sembilan puluh) hari kalender,” tulis aturan tersebut.
Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI) memang mengatur batasan penagihan secara langsung oleh internal perusahaan maksimal 90 hari setelah jatuh tempo.
Langkah ini diambil untuk mencegah praktik penagihan yang melanggar etika atau intimidasi di lapangan. Meski begitu, berhentinya penagihan langsung bukan berarti utang dianggap selesai oleh sistem.
Setelah melewati batas 90 hari, penyelenggara pinjol tetap memiliki wewenang untuk menagih utang melalui mekanisme lain. Salah satu langkah yang umum diambil adalah menunjuk pihak ketiga, seperti jasa debt collector yang telah mengantongi sertifikasi resmi dari AFPI atau OJK. Selain itu, perusahaan pinjol memiliki hak hukum untuk melayangkan gugatan perdata kepada debitur yang membandel.
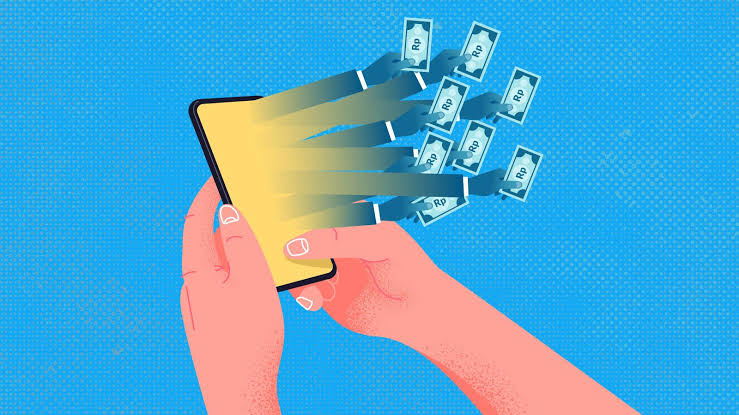
Dari sisi ekonomi, membiarkan utang lewat dari 90 hari sangat merugikan debitur. Meskipun OJK membatasi total biaya pinjaman agar tidak melebihi 100 persen dari nilai pokok, akumulasi bunga dan denda harian akan terus berjalan hingga mencapai batas maksimal tersebut. Akibatnya, nilai yang harus dibayar nasabah bisa membengkak hingga dua kali lipat dari pinjaman awal.
Dampak jangka panjang yang paling fatal adalah pelaporan data ke Sistem Layanan Informasi Keuangan (SLIK) OJK. Informasi keterlambatan ini akan membuat nama debitur masuk ke dalam daftar hitam perbankan. Kondisi ini secara otomatis memutus akses nasabah terhadap berbagai layanan keuangan formal di masa depan, termasuk pengajuan Kredit Pemilikan Rumah (KPR), kredit kendaraan bermotor, hingga modal usaha.
Oleh karena itu, masyarakat diimbau untuk tidak termakan informasi keliru mengenai pemutihan utang secara otomatis. Aturan 90 hari hanyalah pembatasan durasi teknis untuk metode penagihan langsung, bukan penghapusan beban finansial yang telah disepakati di awal kontrak pinjaman.***